Le Plan Épargne Retraite (PER) est aujourd’hui l’un des meilleurs outils pour préparer sa retraite tout en réduisant son impôt sur le revenu. Pourtant, beaucoup se demandent s’il est réellement intéressant d’en ouvrir un avant 40 ans.
Chez PM CONSEILS, cabinet indépendant en gestion de patrimoine en Martinique, c’est une question qui revient très régulièrement lors de nos rendez-vous avec des salariés, des travailleurs indépendants (TNS), des professions libérales et des chefs d’entreprise.
La réponse est simple : tout dépend de votre situation fiscale, de vos revenus, de votre âge et de vos objectifs patrimoniaux.
Pourquoi ouvrir un PER avant 40 ans ?
Le PER permet de préparer progressivement sa retraite tout en bénéficiant, selon votre situation, d’un avantage fiscal immédiat.
Mais contrairement aux idées reçues, ce n’est pas parce qu’un produit est performant qu’il est adapté à tout le monde.
Le principal critère à analyser est votre tranche marginale d’imposition (TMI), mais d’autres éléments doivent également être pris en compte avant de prendre une décision.
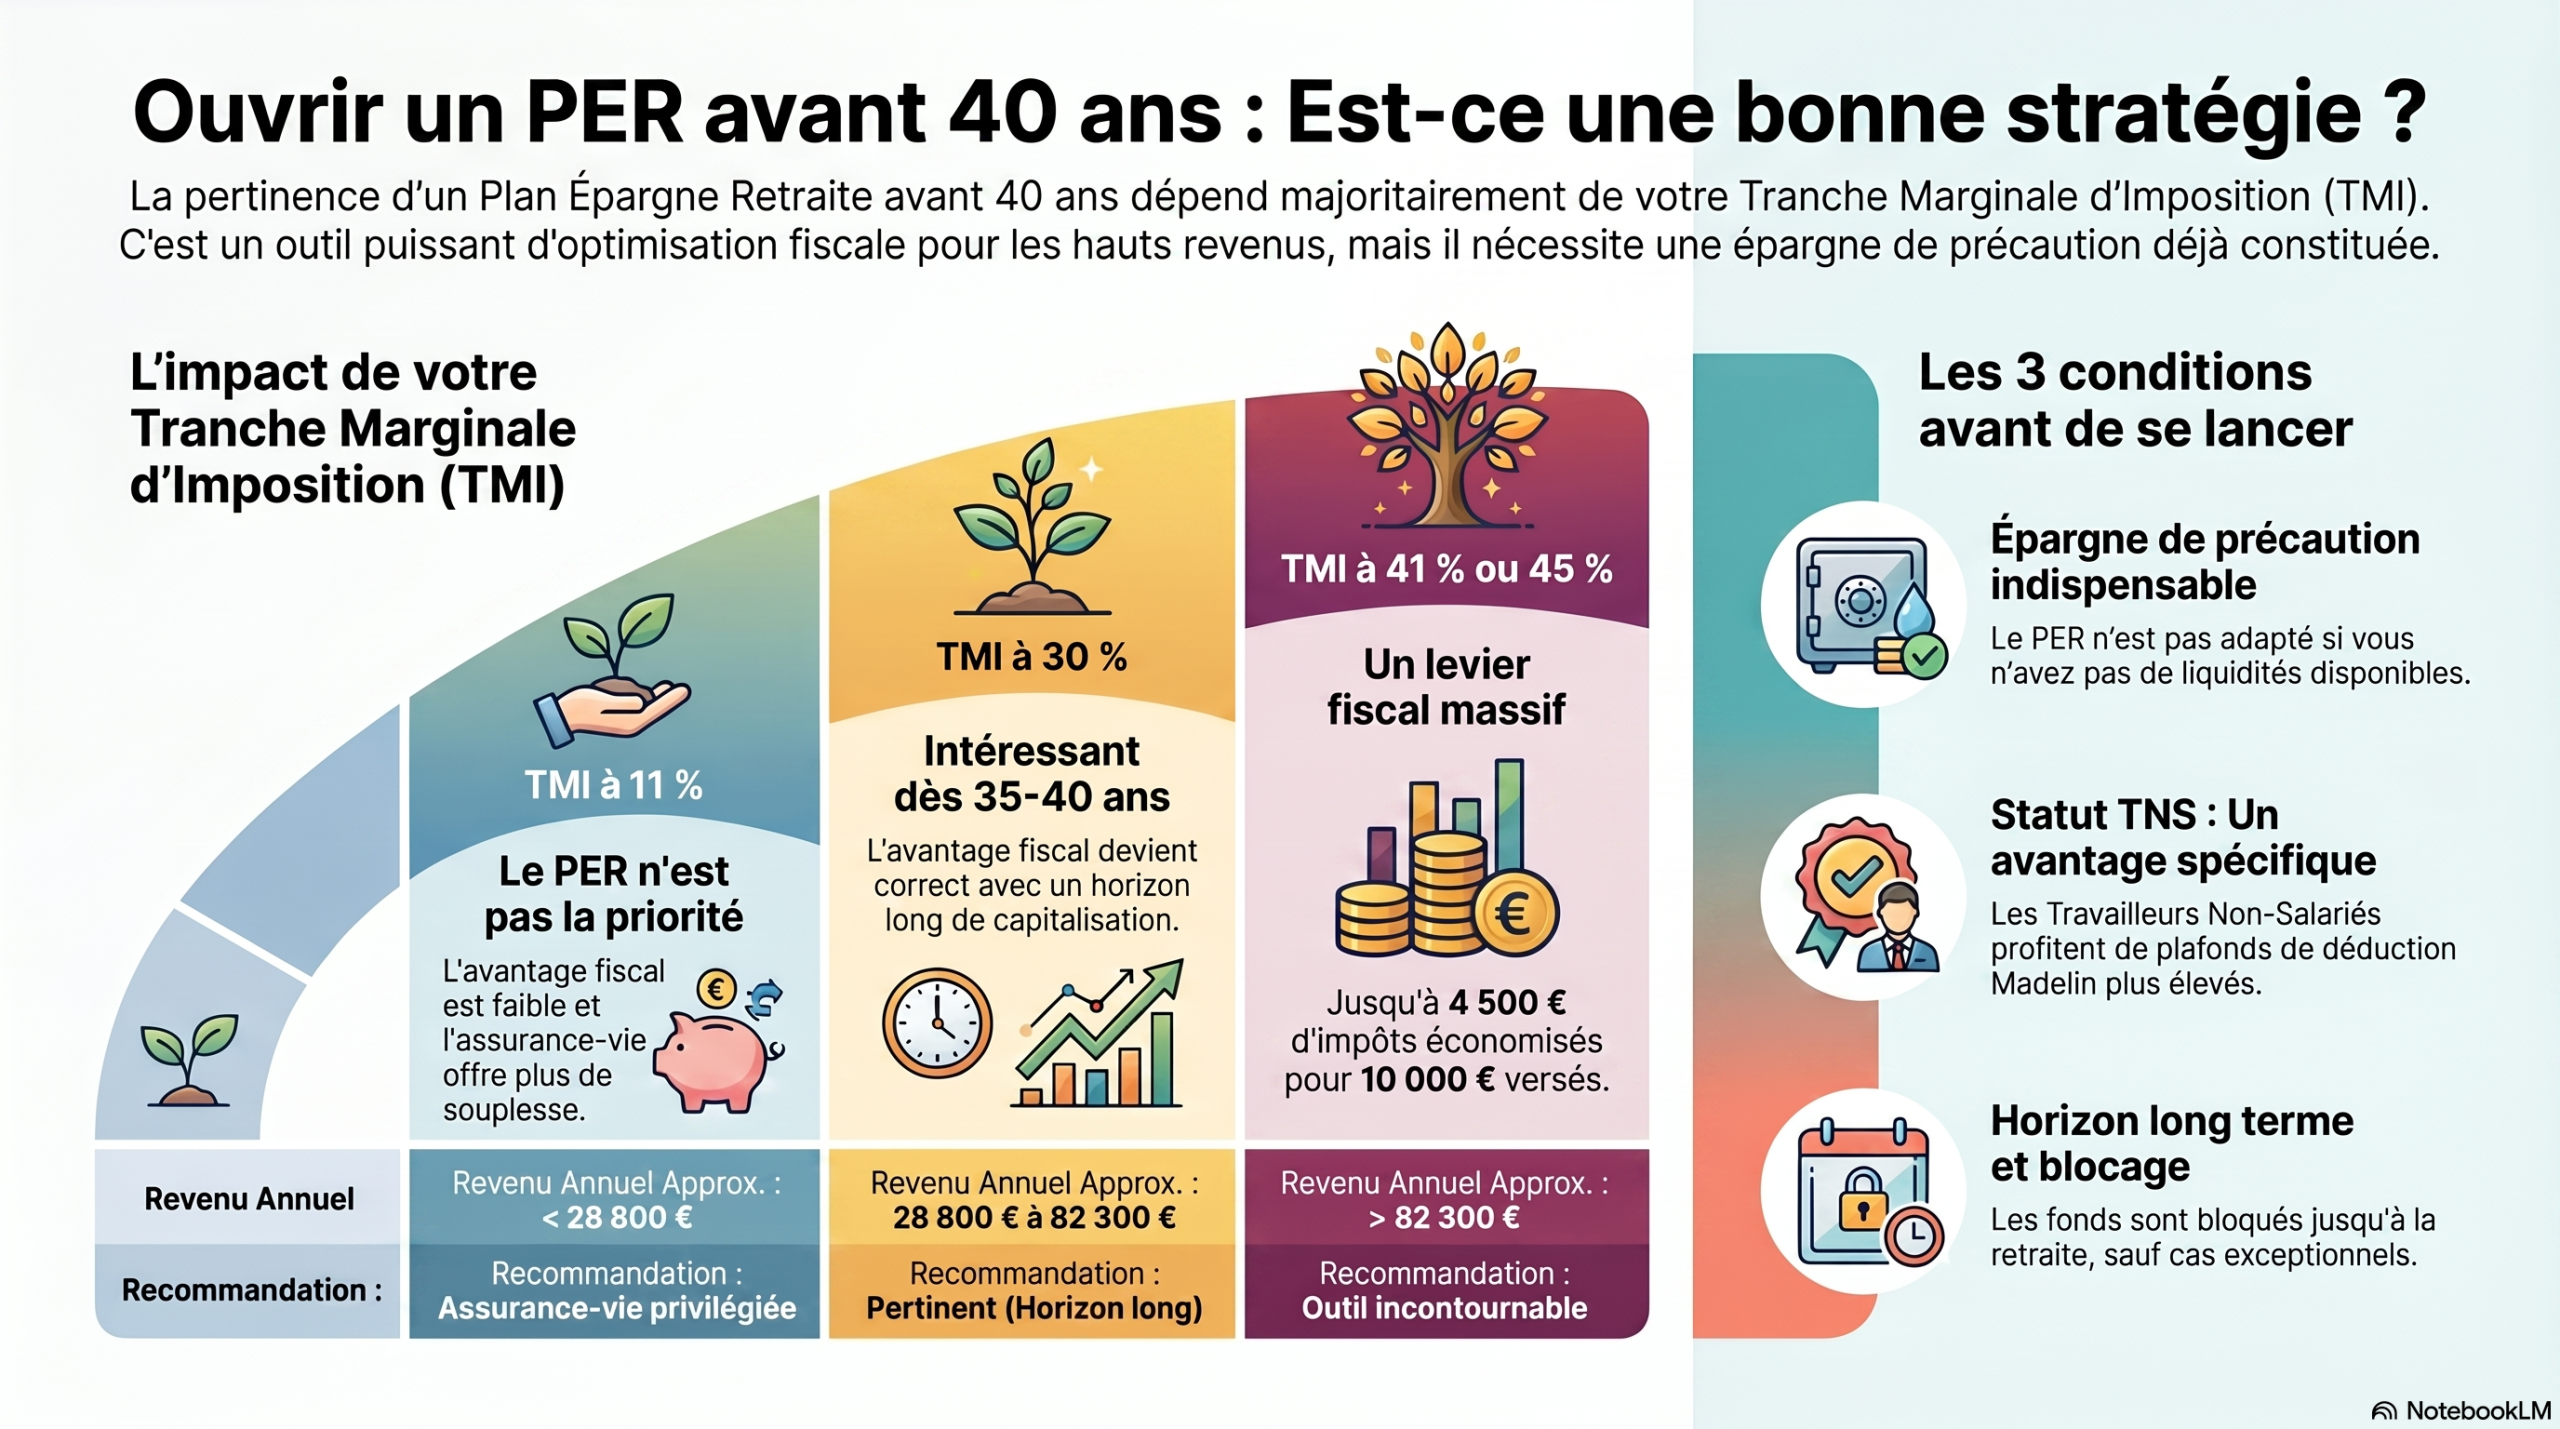
Votre tranche marginale d’imposition : le critère numéro un
Le principal avantage du Plan Épargne Retraite est la possibilité de déduire les versements volontaires de votre revenu imposable.
Plus votre taux d’imposition est élevé, plus l’économie d’impôt peut être importante.
Vous êtes imposé à 11 %
Si votre TMI est de 11 % (revenus imposables généralement inférieurs à environ 29 000 € pour une personne seule), le PER n’est pas forcément votre priorité.
Dans cette situation, une assurance vie est souvent plus adaptée.
Elle offre notamment :
- une épargne disponible à tout moment ;
- une grande souplesse d’utilisation ;
- une fiscalité avantageuse sur le long terme ;
- la possibilité de financer des projets avant la retraite.
Le PER pourra être envisagé plus tard, lorsque votre fiscalité évoluera.
Vous êtes imposé à 30 %
À partir d’une tranche marginale de 30 %, le PER devient généralement beaucoup plus intéressant.
Vers 35 à 40 ans, il permet de :
- réduire son impôt sur le revenu ;
- préparer progressivement sa retraite ;
- investir sur un horizon de long terme ;
- faire fructifier son capital grâce au temps.
Le gain fiscal améliore alors la rentabilité globale de votre stratégie patrimoniale.
Vous êtes imposé à 41 % ou 45 %
Pour les contribuables fortement imposés, le PER constitue souvent un véritable levier d’optimisation fiscale.
Par exemple, un versement volontaire de 10 000 € peut permettre une économie d’impôt pouvant atteindre :
- 4 100 € avec une TMI de 41 % ;
- 4 500 € avec une TMI de 45 %.
Sous réserve du respect des plafonds de déduction, cet avantage fiscal peut être renouvelé chaque année.
Trois éléments à vérifier avant d’ouvrir un PER
Le PER est un excellent outil… à condition qu’il corresponde réellement à votre situation.
1. Votre statut professionnel
Les travailleurs non salariés (TNS) bénéficient souvent de plafonds de déduction particulièrement intéressants.
Selon votre activité et vos revenus, le PER peut devenir un excellent levier de préparation à la retraite et d’optimisation fiscale.
2. Votre horizon d’investissement
Le PER est un placement conçu pour préparer la retraite.
Les sommes investies sont, sauf exceptions prévues par la loi (achat de la résidence principale, invalidité, décès du conjoint, surendettement…), destinées à rester investies jusqu’à votre départ en retraite.
Il est donc préférable d’avoir une vision à long terme.
3. Votre épargne de précaution
Avant de constituer une épargne retraite, il est recommandé de disposer d’une réserve financière suffisante pour faire face aux imprévus.
En règle générale, il est préférable de conserver plusieurs mois de dépenses courantes sur une épargne facilement disponible avant d’investir sur un PER.
Le PER est un outil d’optimisation patrimoniale, pas une solution universelle
Le Plan Épargne Retraite est un excellent levier fiscal lorsqu’il est utilisé au bon moment et intégré dans une stratégie patrimoniale globale.
Selon votre situation, il peut être plus judicieux de privilégier dans un premier temps :
- une assurance vie ;
- une épargne de précaution ;
- des placements financiers diversifiés ;
- un investissement immobilier ;
- ou une stratégie combinant plusieurs solutions.
Chaque patrimoine est unique. Une stratégie efficace repose toujours sur une analyse personnalisée de vos objectifs, de votre fiscalité, de votre situation familiale et de votre horizon d’investissement.
Pourquoi réaliser un bilan patrimonial avant d’ouvrir un PER ?
Avant toute décision, il est conseillé de réaliser un bilan patrimonial.
Cette analyse permet d’évaluer :
- votre situation familiale ;
- vos revenus ;
- votre fiscalité ;
- votre capacité d’épargne ;
- vos crédits en cours ;
- votre patrimoine immobilier et financier ;
- vos objectifs de retraite et de transmission.
À partir de ces éléments, il devient possible de déterminer si le PER est réellement la solution la plus adaptée ou si d’autres placements méritent d’être privilégiés.
Faites le point avec PM CONSEILS
Chez PM CONSEILS, cabinet indépendant en gestion de patrimoine en Martinique, nous accompagnons les particuliers, les familles, les travailleurs indépendants (TNS), les professions libérales et les dirigeants d’entreprise dans leurs projets d’épargne, de retraite et de protection patrimoniale.
Le bilan patrimonial est gratuit et sans engagement. Lors d’un rendez-vous personnalisé, nous analysons votre situation afin de vous proposer les solutions les plus adaptées à vos objectifs.
Prenez rendez-vous avec votre conseiller en gestion de patrimoine en Martinique
Vous vous demandez si le Plan Épargne Retraite (PER) est adapté à votre situation ? Vous souhaitez réduire votre impôt, préparer votre retraite ou développer votre patrimoine ?
PM CONSEILS vous accompagne partout en Martinique avec des conseils indépendants, personnalisés et adaptés à votre profil.
📞 05 96 49 00 36
📱 06 50 22 24 54
Prenez rendez-vous dès aujourd’hui pour bénéficier d’un premier entretien et d’un bilan patrimonial sans engagement.
Questions fréquentes sur le Plan Épargne Retraite (FAQ)
Le PER est-il intéressant avant 30 ans ?
Oui, mais principalement pour les personnes fortement imposées ou disposant déjà d’une épargne de sécurité. Pour de nombreux jeunes actifs, l’assurance vie reste souvent plus souple et plus adaptée.
À partir de quel revenu le PER devient-il réellement intéressant ?
Le PER devient généralement plus avantageux lorsque vous êtes imposé dans une tranche marginale de 30 % ou plus, car l’économie d’impôt devient alors significative. Toutefois, chaque situation mérite une analyse personnalisée.
Peut-on récupérer son argent avant la retraite ?
Oui. La loi prévoit plusieurs cas de déblocage anticipé, notamment pour l’achat de la résidence principale ou lors de certains accidents de la vie (invalidité, décès du conjoint, surendettement, fin de droits au chômage sous conditions, etc.).
Le PER est-il adapté aux travailleurs indépendants (TNS) ?
Oui. Les travailleurs non salariés peuvent bénéficier de plafonds de déduction fiscale particulièrement avantageux. Le PER constitue souvent un excellent outil de préparation à la retraite dans le cadre d’une stratégie patrimoniale globale.
Quelle différence entre un PER et une assurance vie ?
Le PER est principalement destiné à préparer la retraite tout en offrant un avantage fiscal à l’entrée. L’assurance vie est plus flexible, avec une épargne disponible à tout moment et des possibilités de transmission particulièrement intéressantes. Ces deux solutions sont souvent complémentaires plutôt que concurrentes.
Avis SEO
Cette version est très solide. Pour aller encore plus loin, je te conseillerais d’ajouter 2 ou 3 liens internes vers :
- ta page Gestion de patrimoine ;
- ta page Assurance vie ;
- ta page Bilan patrimonial.
Le maillage interne est l’un des leviers les plus puissants pour améliorer le référencement d’un site sur ce type de requêtes.